30秒でわかる要点まとめ
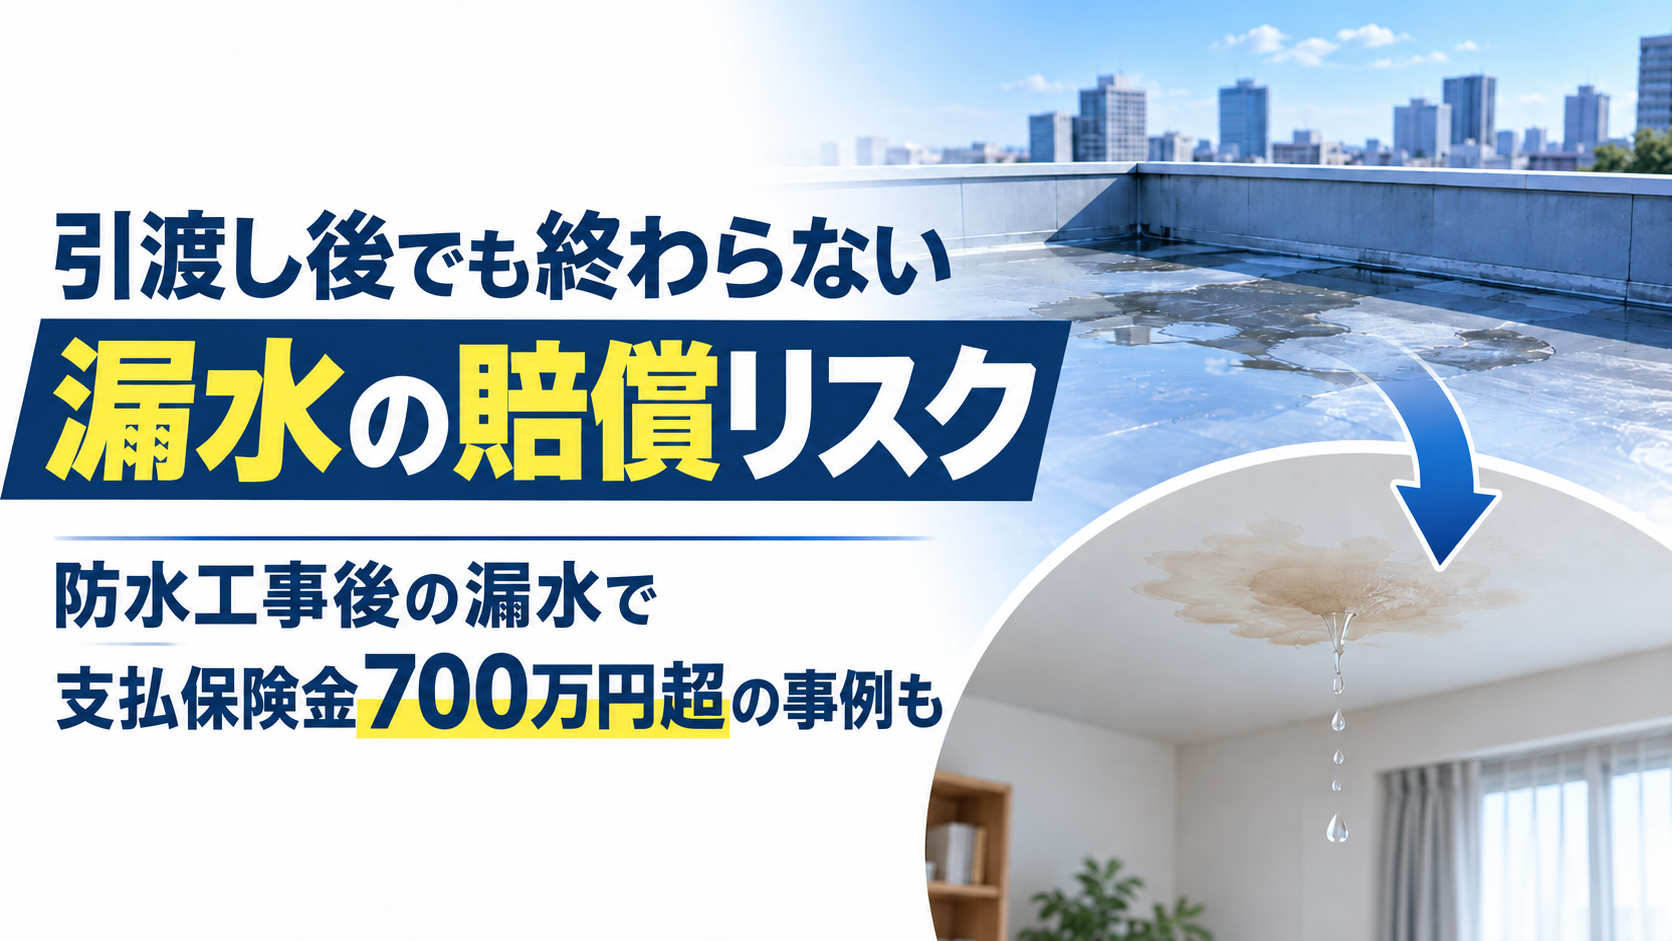
・ポイント:屋上防水工事の引渡し後、防水部分の不具合から室内へ漏水し、内装などへの損害に対する支払保険金が700万円を超えた事例があります。引渡しが終わっても、施工結果を原因とする賠償リスクは残ります。
・お読みいただきたい方:防水工事、屋根工事、外壁工事など、施工後の漏水事故が経営リスクになり得る建設会社の経営者
・リスクへの備え:引渡し前の接合部・端部などの検査方法と記録を決め、保険では工事中だけでなく、完成・引渡し後の仕事の結果に起因する対人・対物事故が対象となる契約か、支払限度額・免責金額まで確認します。
・この記事でわかること:漏水事故で分けて考えるべき「施工箇所の修補」「施工箇所以外の財物に生じた損害」「その他の費用」の3区分
引渡し後の漏水が700万円超に広がった
引渡しが終われば、工事会社のリスクも終わる。防水工事では、そうとは限りません。
ある建設会社が施工した屋上の防水工事で、引渡し後に室内への漏水が発生しました。
事故資料では、防水シートの接合部に密着が十分でない箇所があり、温度変化等によるシートの伸縮を経て接合部に隙間が生じたことが、漏水原因として考えられていました。
問題は、防水部分だけでは終わらなかったことです。
漏れた水が建物内部へ入り、内装など施工箇所以外の財物にも損害が広がり、事故資料上の支払保険金は700万円を超えました。
この事故で重要なのは、「防水工事をやり直せば終わり」ではなかった点です。
施工した防水部分に問題があれば、その部分の修補だけでなく、漏水によって天井、壁、床、設備などに損害が生じる可能性があります。
さらに、施工内容が請負契約の内容に適合していなければ、契約不適合責任も問題になります。
国土交通省の建設工事標準請負契約約款(公共工事用、民間工事用の(甲)(乙)、下請用の4種類)でも、引き渡された工事目的物が契約内容に適合しない場合の修補など、契約不適合に関する考え方が定められています。民間工事で使われる民間建設工事標準請負契約約款では、発注者は引渡しを受けた日から2年以内でなければ契約不適合を理由とした請求ができないとされ、受注者の故意または重大な過失によって生じた場合などは10年とされています。
ただし、標準約款は標準的な契約条件であり、実際の責任範囲や期間は締結している請負契約の内容や事故状況などによって異なります。
※本事例は実際の事故資料をもとにしています。関係者が特定されないよう地域や工事条件など一部の情報を調整しています。損害額は実際の事故資料をもとに概数で記載しています。
同じ漏水でも負担は3つに分かれる
防水工事の事故で経営者が見ておきたいのは、「施工不良があったか」だけではありません。漏れた水がどこまで達し、何に損害が生じたのかまで確認する必要があります。
今回のような事故では、発生した費用を次の3つに分けると整理しやすくなります。
・施工した防水部分そのものの撤去・再施工など、施工箇所の修補費用
・漏水によって天井、壁、床、設備など、施工箇所以外の財物に生じた損害
・仮住まい費用など、事故に付随して発生するその他の費用
この3つは、同じ漏水事故から発生していても、法律上の負担関係や保険上の取扱いが同じになるとは限りません。
特に避けたいのが、「漏水事故だから復旧費用はまとめて保険で対応できる」という判断です。
日本損害保険協会は、生産物賠償責任保険について、工事業者等が行った仕事の結果が原因で他人の物を壊し、法律上の損害賠償責任を負った場合の損害を対象とする保険として説明しています。
一方で、どの範囲が施工した仕事の目的物に当たるのか、どの損害が補償対象となるのかは、請負った工事範囲や保険契約、特約、事故状況などによって異なります。
漏水事故で費用負担が複雑になる理由は「新築配管漏水で負担調整がこじれる理由」でも整理しています。
保険は「引渡し後」まで確認する
工事中の賠償事故に備えた保険へ加入していても、それだけで今回のような事故に備えられているとは限りません。
確認したいのは、賠償責任保険のうち、工事が完成・引き渡された後に、その仕事の結果を原因として発生した対人・対物事故が補償対象となる契約になっているかです。
日本損害保険協会も、生産物賠償責任保険について、工事業者等が行った仕事の結果を原因として他人にけがをさせたり、他人の物を壊したりし、法律上の損害賠償責任を負った場合に備える保険として説明しています。
今回のような漏水事故でも、施工箇所そのものの修補・再施工費用と、漏水によって施工箇所以外の財物に生じた損害は分けて確認する必要があります。
日本損害保険協会のPL保険の一般的な説明では、製品自体の損害や回収・修理・交換等の費用は支払いの対象外とされています。工事についても、施工箇所や仕事の目的物に関する損害がどこまで対象となるかは、保険契約や特約によって異なります。
そのため、「施工不良箇所だから対象外」「周辺部分だから対象になる」と一律には判断できません。商品によっては、他人の身体や財物に損害が生じた場合に限り、仕事の目的物自体の損害を一定の限度額の範囲で補償する枠を設けているものもあります。請負った工事の範囲と保険約款を照らし合わせて確認する必要があります。
仮住まい費用なども一律に対象となるものではなく、事故との因果関係、必要性・相当性、法律上の損害賠償責任の範囲、契約上の対象費用などによって判断が変わります。
また、工期遅延に伴う追加費用、売上減少、行政処分への対応費用、信用低下やブランド毀損への対応費用などは、賠償責任保険で当然に対象となるものではありません。
補償の可否は、契約内容、特約、支払限度額、免責金額、事故原因、損害の内容などによって異なります。事故が起きてからではなく、現在の保険証券で完成・引渡し後の事故がどのように設定されているか確認しておくことが重要です。
この事例は、施工上の不具合が引渡し後の漏水につながり、施工箇所以外の財物まで被害が広がることで、損害額が大きくなることを意味します。
実務上は、防水工事の完了確認を「目視した」で終わらせず、接合部や端部をどのように確認し、どのような記録を残すかまで決めておくことが問われます。
事故発生時には、漏水箇所だけでなく、原因箇所、請負った工事範囲、被害範囲、写真、修理見積などを早い段階で整理することが、施工箇所の修補と周辺財物の損害を分けて判断するうえで重要です。
弊社は、建設会社の賠償保険を確認する際には、工事中の補償だけを見るのではなく、完成・引渡し後の対人・対物事故の有無、支払限度額、免責金額まで証券単位で確認すべきだと考えます。

前田朗伸(まえだ あきのぶ)
株式会社イカリエージェンシー(1956年創業/AIG損保 AMA認定代理店)
損害保険トータルプランナー/AIG Executive Risk Manager(ERM)※AIG損保リスクマネジメント制度 最上位認定
建設業の労災・賠償・工事保険を専門に、実務15年以上。契約実績330社以上。
あわせて確認しておきたい記事
「引渡し後の戸棚落下事故と負担整理」
https://www.e-kojihoken.com/basic/column/post-32/
「ガス管工事の引火事故で見落としやすい自己負担」
https://www.e-kojihoken.com/basic/column/post-44/
「標準約款改正と契約書見直し」
https://www.e-kojihoken.com/basic/column/post-45/
よくある質問(FAQ)
A.引渡し後だから責任がなくなるわけではありません。施工内容が契約内容に適合していない場合や、その施工を原因として損害が発生した場合には、契約不適合責任や損害賠償責任が問題になることがあります。ただし、実際の責任範囲は請負契約の内容、事故原因、発生時期などによって異なります。
A.当然に対象になるとは限りません。施工箇所そのものの修補・再施工費用と、漏水によって施工箇所以外の財物に生じた損害は分けて確認する必要があります。また、仕事の目的物に関する損害の取扱いも契約によって異なります。補償対象は保険契約、特約、請負った工事範囲、事故状況などの確認が必要です。
A.一律には判断できません。仮住まいなどの費用についても、事故との因果関係、必要性・相当性、法律上の損害賠償責任の範囲、保険契約上の対象費用などによって判断されます。工期遅延による追加費用や売上減少なども当然に対象となるものではありません。
参考
国土交通省『建設工事標準請負契約約款について』(2026年9月閲覧)
https://www.mlit.go.jp/totikensangyo/const/1_6_bt_000092.html
日本損害保険協会『賠償責任のリスク』(2026年9月閲覧)
https://www.sonpo.or.jp/sme_insurance/liability/
日本損害保険協会『損害保険Q&A PL保険は、どのような保険ですか。』(2026年9月閲覧)
https://soudanguide.sonpo.or.jp/body/q094.html
最終確認日
2026年09月03日
※本コラムに掲載している図解は、一般的な仕組みや考え方をわかりやすく説明することを目的としたイメージ図です。具体的な補償範囲、支払可否、条件等は各契約内容および事故状況等により異なります。
ご相談はこちら
営業時間 平日9時~18時(土・日・祝除く)

このホームページの情報は、当該商品のパンフレットの付属資料としてご覧いただくものです。
ご検討にあたっては、必ず当該代理店より説明を受け当該商品のパンフレットをあわせてご覧ください。
弊社の損害保険募集人は、保険契約の締結の代理権を有しています。
生命保険募集人はお客様と生命保険会社の保険契約締結の媒介を行う者で、
保険契約締結の代理権はありません。
また、ご契約に際しては、事前に、重要事項説明書(契約概要・注意喚起情報)を必ずご覧ください。
承認番号:26G047
承認日 :2026年10月7日

当サイトの内容、テキスト、画像等の無断転載・無断使用を禁じます。
Copyright All Rights Reserved.